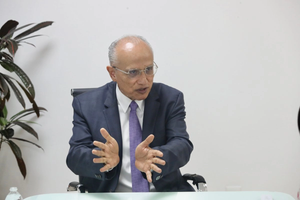
MÉXICO / lA Jornada.- La decisión de poner a revisión un esquema de jubilación del Instituto Mexicano del Seguro Social (IMSS) que permite a trabajadores aumentar el monto de su retiro “no obedeció a falta de dinero”. Sí, añade Zoé Robledo, director general del organismo, “cerramos la puerta a un abuso, no a la gente”. Afirma que no hay ninguna situación que plantee un recorte a las pensiones, ahora o en el futuro, por falta de recursos. “Se pagan todas y se pagan más cada año”, dice a La Jornada.
El acuerdo que abrió un espacio de revisión de seis meses a la Modalidad 40 no es violatorio de la Ley del Seguro Social, apunta Jorge Gaviño, secretario general del IMSS, presente también en la entrevista. “Se puso un dique a las irregularidades. Todo lo demás está funcionando de manera cabal, como estaba, mientras se hacen los estudios actuariales”, añade Gaviño.
El consejo técnico del IMSS publicó el 21 de octubre pasado un acuerdo en el Diario Oficial de la Federación que abrió un espacio de seis meses para revisar la Modalidad 40. Se trata de un mecanismo, vigente desde 1973, que permite a un trabajador hacer aportaciones en los últimos cinco años de su vida laboral para obtener una pensión mayor a la que obtendría con su nivel salarial.
Un día después, la presidenta Claudia Sheimbaun aseguró que el ajuste estaba relacionado con el uso fraudulento de esta opción prevista en la ley del IMSS. Habló de casos fraudulentos y de afectaciones por “cientos de miles de millones de pesos”. Zoé Robledo revela que hay diversos mecanismos de fraude y varios despachos involucrados. A la fecha, detalla, el IMSS ha presentado 115 denuncias contra esas firmas privadas, que se han convertido en otras tantas carpetas de investigación. “No es algo que nos tomemos a la ligera”, expone.
Bajo la Modalidad 40 se han pensionado 798 mil trabajadores y, actualmente, cotizan en esa opción 278 mil, comenta Zoé Robledo. Tanto los que ya se pensionaron como los que están cotizando en esta modalidad no resentirán ningún cambio después del acuerdo publicado el miércoles pasado.
La pensión promedio que reciben los trabajadores que están en la Modalidad 40 ronda 25 mil pesos al mes; equivalen a 28 por ciento de la pensión máxima que paga el IMSS, que es de 89 mil 155 pesos (el valor actual de 25 unidades de medida y actualización o UMA). Los recursos fiscales destinados por el gobierno federal para cubrir las pensiones en este esquema alcanzan 25 mil millones de pesos al mes, explica Robledo.
“La posibilidad de pensionarse bajo la modalidad 40 no desaparece”, explica. Solamente que, hasta antes del miércoles pasado, un trabajador podía aportar cualquier cantidad adicional a su salario, y ahora sólo su último salario de cotización más 117.31 pesos, que es el valor de una UMA diaria.
Detectar simulaciones
La disposición del Consejo Técnico del IMSS abrió una pausa de seis meses para tomar una decisión sobre los montos que podrán ser incluidos en este esquema pensionario. En ese tiempo, expone Robledo, se revisará la viabilidad financiera y, enfatiza, la forma en que la actuación de despachos y asesores externos estaba dañando el patrimonio del trabajador y del propio IMSS.
“Se están haciendo análisis y cálculos actuariales. El planteamiento es temporal mientras se hace un análisis financiero: eso es lo que ordenó el Consejo Técnico”, explica. Un elemento adicional, agrega, tiene que ver con la identificación de abusos o simulaciones con esta forma de pensionarse.
“Desde hace tiempo se identificaron páginas, incluso anuncios espectaculares, que ofrecían una mejora de pensión. Cuando entrabas a esas páginas en Facebook u otras plataformas, o llamaba un teléfono, aparecía un supuesto asesor financiero previsional que ofrecía un crédito para pagar la Modalidad 40”. Era una simulación porque sabían que, incluso, iban a recuperar semanas cotizadas en empresas para las que nunca trabajaron. Durante varios años, añade, las autoridades dieron seguimiento a estas prácticas. “Este es un derecho, pero hay que evitar abusos y simulaciones”, apunta.
–¿Qué pesó más para hacer la revisión: atender la viabilidad financiera o cerrar el paso a los fraudes que menciona?
–Primero, que desde 2020 existe una opción para los trabajadores independientes de seguir cotizando de manera voluntaria. La segunda, sí, el tema de los abusos y las simulaciones. Empezamos a identificar algunas firmas financieras que tienen convenio con el IMSS para dar préstamos a los pensionados que estaban haciendo asesoramiento previsional y eso está prohibido. Tercero, el escenario como el que tenemos hoy de crecimiento del Seguro Social, de su infraestructura, del personal. Fueron varios elementos que nos llevaron a tomar esta decisión, fue muy analizada previamente, no se tomó a la ligera.
–¿Ver necesario un análisis financiero lleva implícito que se advertía algún riesgo de insostenibilidad para esta modalidad o para las finanzas del propio instituto?
–Como insostenible en este momento no lo podemos decir así. Sí creo que el tema pensionario se tiene que ver con un horizonte de largo plazo; es decir, cómo vamos a estar dentro de los próximos 25 o 50 años. Son previsiones que se deben de hacer hacia adelante, no son temas jamás de insolvencia para los próximos años, ni mucho menos.
“No hay riesgo para las pensiones y es justo por eso que debemos de cuidar tanto las finanzas hoy”, apunta. “Se tiene que seguir cuidando el futuro, es lo que estamos buscando, e insisto, son de esas medidas que están viendo hacia adelante y en seis meses tendremos mucha más claridad”.
La modificación temporal en la Modalidad 40 busca también “proteger a los trabajadores” que participaban de este mecanismo, “para que no entren a esquemas de fraude”, explica Norma Gabriela López Castañeda, directora jurídica del IMSS, presente en la entrevista.
Detalla dos de los mecanismos más usuales que han sido detectados para cometer engaños y fraudes al amparo de la Modalidad 40, en la que se tiene que cotizar por cinco años para obtener un aumento en la pensión.
En uno de ellos, un despacho crea una empresa en la que simula que un trabajador tiene una relación laboral. Lo registra por un año y luego lo va “brincando” a diferentes registros patronales, sin pagar las cuotas al IMSS, para reactivar los periodos y luego ser incluido en la Modalidad 40. Es fraudulento, explica, porque hay una simulación laboral y un fraude por no pagar las cuotas patronales.
Otra forma del fraude: un “despacho de gestoría” ofrece financiamiento a un trabajador para que pueda hacer las aportaciones a la Modalidad 40. Lo endeuda y, en el momento en que recibe la pensión, el despacho le cobra lo que prestó, además de que le genera un préstamo a pagar por varios años. Es una forma de trasladar recursos públicos hacia estas firmas de gestoría, profundiza López Castañeda.
La Modalidad 40 es un muy buen instrumento para elevar la pensión, considera. Pero siempre y cuando el beneficio lo obtenga el trabajador. Los abusos se están dando porque hay una estructura, una serie de gestores que ofrecen prestar dinero, endeudar al trabajador significativamente, y cobrarle cuando reciben la pensión, apunta.
“Entonces, el beneficio entre la pensión que recibiría y la que alcanza con la Modalidad 40 no va al beneficiario. Y el IMSS tampoco recibe las cuotas completas de todas las prestaciones. ¿Entonces quién ganó?”, se pregunta. Y responde: “gana el despacho o institución financiera que genera estos mecanismos para cobrar el dinero después y cobrar intereses. Ese es el esquema que se está restringiendo”, enfatiza López Castañeda.
El fraude, redondea Jorge Gaviño, no es sólo al derechohabiente. Estos despachos les dicen que pueden alcanzar montos mayores de pensión, el trabajador lo cree, se “engancha”, y después resulta que tiene un crédito a pagar, lo que va en su propio perjuicio y también del IMSS.